A co jeśli prawdziwym polem bitwy Iranu jest rynek amerykańskich obligacji skarbowych?
Rentowność 10-letnich amerykańskich obligacji skarbowych przekroczyła 5% po raz pierwszy od 2007 roku. To gwałtowny wzrost, który nadwyręża finanse Wujka Sama, a Teheran ma w tym swój udział
Auguste Maxime 8 paź 2026 forumgeopolitica/what-if-irans-real-battlefield-is-the-us-treasury-market
Stopy procentowe rosną w Stanach Zjednoczonych, a także w Europie i Japonii. Tendencja ta wywiera presję na finanse publiczne „Kolektywnego Zachodu”. Po ponad 40 latach ogromnej akumulacji długu, rządy tych krajów muszą przeznaczać coraz większą część swoich wydatków na obsługę długu, w miarę jak rentowność obligacji rośnie. Od 2024 roku Waszyngton wydaje więcej na spłatę odsetek niż na obronę.
Najważniejsza stawka na świecie
Rentowność 10-letnich amerykańskich obligacji skarbowych jest uważana za jedną z najważniejszych stóp procentowych w globalnym systemie finansowym. W połowie września przekroczyła ona brzemienny w skutki próg 5%, osiągając najwyższy poziom od 2007 roku. Stopa ta wpływa na koszt kredytów hipotecznych dla gospodarstw domowych, a także na zadłużenie przedsiębiorstw. Wpływa również na wartość wszystkich klas aktywów: nieruchomości, akcji, obligacji, walut itp.
Posługując się metaforą Warrena Buffetta, koszt pieniądza jest dla wycen tym, czym grawitacja dla jabłka. Gdy stopy procentowe są bliskie zeru, wyceny mogą rosnąć niemal w nieskończoność. Ale gdy rosną, wywierają ogromną siłę grawitacji na różne klasy aktywów.
Zbyt dużo długu, za mało kupujących
Rentowność obligacji zmienia się odwrotnie proporcjonalnie do jej ceny. Gdy liczba sprzedających przewyższa liczbę kupujących, cena spada, a rentowność rośnie. Właśnie to obserwujemy obecnie na największym rynku obligacji na świecie.
Po stronie podaży rząd USA, stale zwiększając deficyt budżetowy, emituje coraz więcej obligacji, aby się sfinansować. Do tego dochodzi konkurencja ze strony firm hiper-skalowych, które pozyskują kolosalne kwoty na inwestycje w sztuczną inteligencję. Po stronie popytu wiele krajów, takich jak Chiny i Japonia, dąży do zmniejszenia swojego zaangażowania w dług USA.
Jednak przyczyną strukturalną tego wzrostu jest inflacja.
Wojny, zakłócenia w łańcuchach dostaw, reindustrializacja, militaryzacja i kryzys energetyczny: wszystko wskazuje na to, że wzrost cen będzie trwał nadal.
Jednak inflacja jest najgorszym wrogiem wierzycieli. Niszczy ich siłę nabywczą, ponieważ kupony i kapitał są wypłacane w zdeprecjonowanych dolarach. Kiedy posiadacze obligacji wątpią w zdolność rządu do kontrolowania inflacji, zaczynają masowo sprzedawać swoje obligacje. Wall Street nazywa tych sprzedawców „strażnikami obligacji”, egzekutorami rynku obligacji. Ta dynamika nie umknęła uwadze irańskiego rządu.
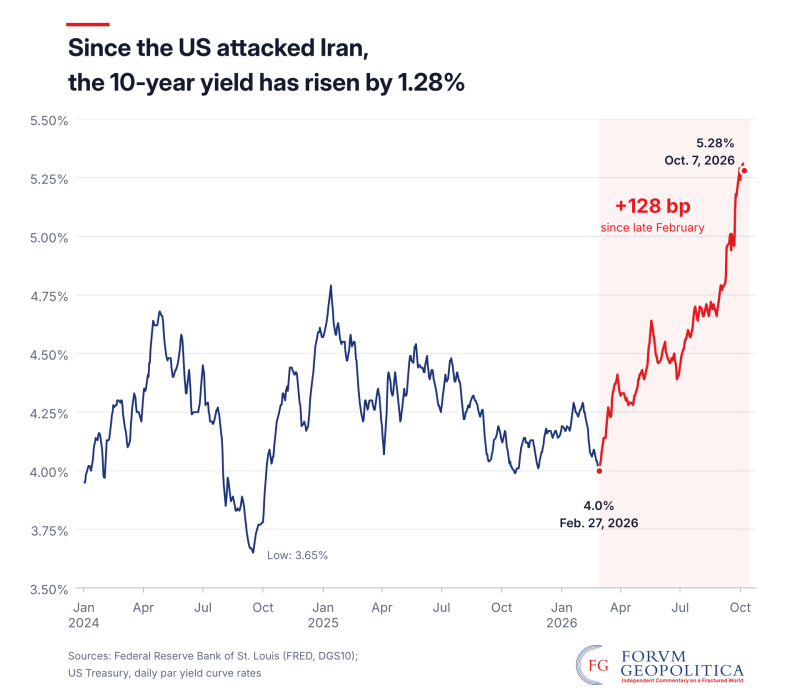
Od czasu rozpoczęcia 28 lutego izraelsko-amerykańskiego ataku na Iran rentowność 10-letnich obligacji amerykańskich wzrosła z 4% do 5,28%.
Paradoks polega na tym, że Irańczycy nie posiadają amerykańskich obligacji skarbowych. W związku z tym nie mogą ich sprzedać. Jednak zakłócając ruch w Cieśninie Ormuz – przez którą przepływa około 20% światowego zużycia ropy naftowej i handlu skroplonym gazem ziemnym – Teheran winduje ceny energii, napędza inflację i winduje rentowność amerykańskich obligacji skarbowych.
Blokada negatywnie wpływa również na popyt na amerykańskie obligacje. Kraje Zatoki Perskiej tradycyjnie reinwestowały swoje dochody z ropy naftowej w amerykański system finansowy, szczególnie w amerykański dług państwowy. Nie mogąc eksportować tak dużo jak wcześniej, zarabiają mniej dolarów, a nawet muszą sprzedawać część swoich rezerw.
Iran osłabia finanse USA na dwóch frontach: napędzając inflację dzięki kontroli nad częścią światowych dostaw ropy naftowej oraz ograniczając źródło nabywców obligacji skarbowych.
Zasada Taylora w stylu teherańskim
W połowie września Rezerwa Federalna (Fed) podniosła swoją referencyjną stopę procentową o 0,25% w celu zwalczania inflacji – była to pierwsza taka podwyżka od 2023 roku. Tego samego dnia Mohammad Bagher Ghalibaf, przewodniczący irańskiego parlamentu, opublikował tajemniczą wiadomość na X.
Ale dlaczego były generał brygady Korpusu Strażników Rewolucji Islamskiej, weteran wojny iracko-irańskiej, zaczął mówić o rządach Taylora?
W 1993 roku amerykański ekonomista John Taylor opracował teorię dotyczącą tego, jak bank centralny powinien ustalać stopę procentową na podstawie wzrostu gospodarczego i inflacji. Mówiąc prościej, gdy inflacja przekracza cel lub gospodarka rośnie zbyt szybko, bank centralny musi podnieść stopy procentowe, aby zwiększyć koszt kredytu i ograniczyć popyt. I odwrotnie, musi obniżyć stopy procentowe, aby stymulować popyt.
Ghalibaf ironicznie pozwala sobie na „uzupełnienie równania” poprzez dodanie dwóch członów: SOH dla Cieśniny Ormuz i BEM dla Cieśniny Bab el-Mandab, położonej u wejścia do Morza Czerwonego i w zasięgu ognia Huti, sojuszników Teheranu.
Jeśli zamknięcie tych dwóch cieśnin przyczyni się do inflacji w Stanach Zjednoczonych, reguła Taylora nakazuje Rezerwie Federalnej podniesienie stóp procentowych. Decydującym czynnikiem w amerykańskiej polityce pieniężnej nie jest już Waszyngton, ale kontrola nad dwoma przejściami morskimi, które Iran i jego sojusznicy z Huti mogą zamknąć. Ghalibaf wskazuje zatem, że bank centralny może wpływać na popyt, ale nie ma kontroli nad podażą.
Następnie dobitnie podsumowuje: „Zobaczmy, czy podwyżka mogłaby otworzyć SOH lub wyprodukować jedną baryłkę”. „Nie da się obniżyć stóp o 25 pb do wąskiego gardła” – kontynuuje, dodając, że premia za ryzyko (dodatkowa stopa zwrotu, której żądają rynki, aby zabezpieczyć się przed zakłóceniami) to „premia za ryzyko SOH, a my ją ustalamy”.
Pułapka Fed
Ciągłe deficyty budżetowe pogrążyły Stany Zjednoczone pod rekordowym długiem w wysokości 40 000 miliardów dolarów. Rezerwa Federalna, której misją jest zapewnienie stabilności cen, znalazła się w coraz bardziej nie do utrzymania sytuacji.
W obliczu rosnącej inflacji, spowodowanej częściowo wojną na Bliskim Wschodzie, oczekuje się podwyżki stóp procentowych. Jeśli inflacja się utrzyma, a Fed utrzyma obecny kurs, jeszcze bardziej zwiększy to obciążenie długiem i ostatecznie doprowadzi do gwałtownego spadku wartości wszystkich klas aktywów. Aby uniknąć krachu, Fed nie będzie miał innego wyjścia, jak obniżyć stopy procentowe i wstrzyknąć ogromne ilości płynności, aby ratować rynki – kosztem swojej waluty. W obu przypadkach rachunek będzie musiał zapłacić Waszyngton.
Wywołując szok energetyczny, Teheran napędza inflację i uderza w samo sedno amerykańskiej potęgi: hegemonię dolara. Czyż to nie Lenin podobno powiedział, że najlepszym sposobem na zniszczenie systemu kapitalistycznego jest deprawacja waluty?